Rechnungskauf bleibt beliebt – doch die neue EU-Verbraucherkreditrichtlinie verändert die Spielregeln. Welche Pflichten auf Händler zukommen und warum sie ihr Eigengeschäft jetzt neu bewerten sollten.
Das Problem: Aus einer Zahlungsart wird ein regulierter Kreditprozess: Händler müssen mehr prüfen, dokumentieren und erklären.
Der Hebel: Spezialisierte Partner bündeln Kreditprüfung, Risikomanagement und Zahlungsabwicklung.
Die Kosten: Mehr Compliance bedeutet zusätzlichen Aufwand für Fachwissen, Systeme und Personal.
Das Risiko: Wer Anforderungen nicht zuverlässig erfüllt, riskiert regulatorische Verstöße und ein schlechteres Kundenerlebnis.
Der Rechnungskauf gehört zu den Erfolgsmodellen des deutschen E-Commerce. Kaum eine andere Zahlungsart verbindet Kundenerwartungen und Conversion so effektiv miteinander. Auch der Ratenkauf hat sich längst vom Nischenprodukt zur festen Größe entwickelt, insbesondere bei höherpreisigen Anschaffungen. Doch mit der neuen EU-Verbraucherkreditrichtlinie (CCD II) ändern sich die Rahmenbedingungen. Für viele Händler wird aus einer Payment-Frage zunehmend eine Frage des Geschäftsmodells.
Denn die neue Regulierung trifft nicht nur Banken und Finanzdienstleister. Sie wirkt bis in den Check-out hinein. Zahlungsarten, die bislang häufig als Service zur Kaufabwicklung verstanden wurden, werden regulatorisch stärker als kreditnahe Produkte betrachtet. Damit steigen die Anforderungen an alle Beteiligten.
Im Kern verfolgt die Europäische Union ein nachvollziehbares Ziel: Verbraucher sollen besser vor Überschuldung geschützt werden. Dafür werden die Anforderungen an Kreditwürdigkeitsprüfungen, Transparenz und Dokumentation ausgeweitet. Erfasst werden künftig auch Modelle, die bislang nicht im Fokus des klassischen Verbraucherkreditrechts standen, darunter bestimmte Formen des Rechnungskaufs, Buy-Now-Pay-Later-Angebote und zinsfreie Teilzahlungen.
Für viele Händler beginnt deshalb jetzt die eigentliche Diskussion: Nicht über die Zukunft von Rechnungskauf und Ratenkauf, sondern über die Frage, ob deren Bereitstellung auch künftig noch zur eigenen Wertschöpfung gehört.
Dennis Kasten, Leiter Business Partner bei der Teambank
Wenn Rechnungskauf zur Compliance-Aufgabe wird
Für Händler verändert das die Perspektive auf etablierte Zahlungsarten. Der Rechnungskauf bleibt zwar derselbe. Die Anforderungen, die hinter dem Angebot stehen, verändern sich jedoch erheblich.
Besonders deutlich wird das beim Eigengeschäft. Viele Händler haben Rechnungskauf oder Ratenkauf bislang selbst gesteuert, häufig begleitet von Bonitätsprüfungen und etablierten Mahnprozessen. Künftig reicht das allein nicht mehr aus. Wer kreditnahe Zahlungsarten anbietet, muss zusätzliche Anforderungen erfüllen, Entscheidungen nachvollziehbar dokumentieren und regulatorische Vorgaben dauerhaft in seine Prozesse integrieren.
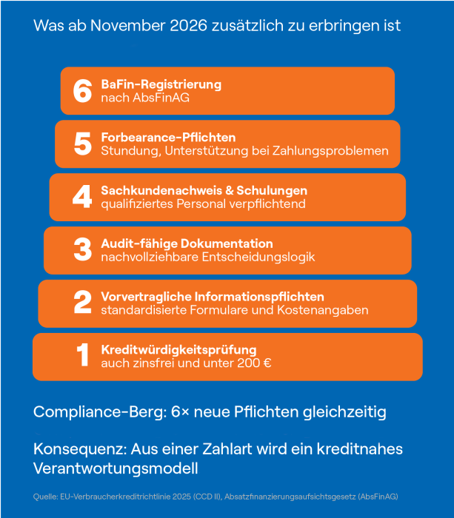
Compliance-Berg: Er zeigt, welche zusätzlichen Pflichten ab November 2026 auf Händler zukommen – und warum Rechnungskauf und Ratenkauf damit stärker zum Kreditprozess werden.
(Bild: Teambank)
Das mag auf den ersten Blick wie eine juristische Detailfrage erscheinen. Tatsächlich geht es jedoch um einen erheblichen organisatorischen Aufwand. Kreditentscheidungen müssen dokumentiert, Informationspflichten erfüllt und Prozesse regelmäßig überprüft werden. Hinzu kommen Anforderungen für den Umgang mit Kunden, die in Zahlungsschwierigkeiten geraten. Aus einem vergleichsweise schlanken Payment-Prozess wird damit ein komplexeres Geflecht aus Risiko-, Compliance- und Kundenmanagement.
Genau an diesem Punkt beginnt für viele Händler die betriebswirtschaftliche Neubewertung. Die Vorteile des Eigengeschäfts liegen auf der Hand: maximale Kontrolle über Prozesse, direkte Kundenschnittstellen und potenzielle Margenvorteile. Gleichzeitig steigen jedoch die Anforderungen an Fachwissen, Systeme und Ressourcen.
Die entscheidende Frage lautet daher nicht mehr, ob Rechnungskauf und Ratenkauf angeboten werden sollten. Kunden erwarten diese Flexibilität weiterhin. Die eigentliche Frage lautet, wer die dahinterliegenden Verpflichtungen übernimmt.
Damit verschieben sich auch die Maßstäbe im Payment-Markt. Lange standen vor allem Reichweite, internationale Skalierbarkeit oder die Integration zusätzlicher Wallet- und Checkout-Funktionen im Vordergrund. Künftig gewinnt ein anderer Faktor an Gewicht: die Fähigkeit, kreditnahe Prozesse rechtskonform und zugleich kundenfreundlich abzubilden.
Für Händler bedeutet das einen Perspektivwechsel. Nicht jede Herausforderung rund um Rechnungskauf und Ratenkauf lässt sich allein technologisch lösen. Gefragt sind zunehmend Kreditexpertise, Risikomanagement und regulatorisches Know-how. Eigenschaften also, die traditionell eher im Finanzierungs- als im Payment-Geschäft verankert sind.
Es ist für uns eine Selbstverständlichkeit, dass wir verantwortungsvoll mit Ihren personenbezogenen Daten umgehen. Sofern wir personenbezogene Daten von Ihnen erheben, verarbeiten wir diese unter Beachtung der geltenden Datenschutzvorschriften. Detaillierte Informationen finden Sie in unserer Datenschutzerklärung.
Einwilligung in die Verwendung von Daten zu Werbezwecken
Ich bin damit einverstanden, dass die WIN-Verlag GmbH & Co. KG, Chiemgaustraße 148, 81549 München einschließlich aller mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen (im weiteren: Vogel Communications Group) meine E-Mail-Adresse für die Zusendung von redaktionellen Newslettern nutzt. Auflistungen der jeweils zugehörigen Unternehmen können hier abgerufen werden.
Der Newsletterinhalt erstreckt sich dabei auf Produkte und Dienstleistungen aller zuvor genannten Unternehmen, darunter beispielsweise Fachzeitschriften und Fachbücher, Veranstaltungen und Messen sowie veranstaltungsbezogene Produkte und Dienstleistungen, Print- und Digital-Mediaangebote und Services wie weitere (redaktionelle) Newsletter, Gewinnspiele, Lead-Kampagnen, Marktforschung im Online- und Offline-Bereich, fachspezifische Webportale und E-Learning-Angebote. Wenn auch meine persönliche Telefonnummer erhoben wurde, darf diese für die Unterbreitung von Angeboten der vorgenannten Produkte und Dienstleistungen der vorgenannten Unternehmen und Marktforschung genutzt werden.
Meine Einwilligung umfasst zudem die Verarbeitung meiner E-Mail-Adresse und Telefonnummer für den Datenabgleich zu Marketingzwecken mit ausgewählten Werbepartnern wie z.B. LinkedIN, Google und Meta. Hierfür darf die Vogel Communications Group die genannten Daten gehasht an Werbepartner übermitteln, die diese Daten dann nutzen, um feststellen zu können, ob ich ebenfalls Mitglied auf den besagten Werbepartnerportalen bin. Die Vogel Communications Group nutzt diese Funktion zu Zwecken des Retargeting (Upselling, Crossselling und Kundenbindung), der Generierung von sog. Lookalike Audiences zur Neukundengewinnung und als Ausschlussgrundlage für laufende Werbekampagnen. Weitere Informationen kann ich dem Abschnitt „Datenabgleich zu Marketingzwecken“ in der Datenschutzerklärung entnehmen.
Falls ich im Internet auf Portalen der Vogel Communications Group einschließlich deren mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen geschützte Inhalte abrufe, muss ich mich mit weiteren Daten für den Zugang zu diesen Inhalten registrieren. Im Gegenzug für diesen gebührenlosen Zugang zu redaktionellen Inhalten dürfen meine Daten im Sinne dieser Einwilligung für die hier genannten Zwecke verwendet werden.
Recht auf Widerruf
Mir ist bewusst, dass ich diese Einwilligung jederzeit für die Zukunft widerrufen kann. Durch meinen Widerruf wird die Rechtmäßigkeit der aufgrund meiner Einwilligung bis zum Widerruf erfolgten Verarbeitung nicht berührt. Um meinen Widerruf zu erklären, kann ich als eine Möglichkeit das unter https://kontakt.vogel.de/de/win abrufbare Kontaktformular nutzen. Sofern ich einzelne von mir abonnierte Newsletter nicht mehr erhalten möchte, kann ich darüber hinaus auch den am Ende eines Newsletters eingebundenen Abmeldelink anklicken. Weitere Informationen zu meinem Widerrufsrecht und dessen Ausübung sowie zu den Folgen meines Widerrufs finde ich in der Datenschutzerklärung, Abschnitt Redaktionelle Newsletter.
Die neue Verbraucherkreditrichtlinie wird weder den Rechnungskauf noch den Ratenkauf verdrängen. Sie verändert jedoch die Spielregeln. Was bislang häufig als Payment-Thema behandelt wurde, wird zunehmend zu einer Frage von Regulierung, Risikomanagement und Prozesskompetenz.
Für viele Händler beginnt deshalb jetzt die eigentliche Diskussion: Nicht über die Zukunft von Rechnungskauf und Ratenkauf, sondern über die Frage, ob deren Bereitstellung auch künftig noch zur eigenen Wertschöpfung gehört. Genau das macht CCD II zu weit mehr als einer regulatorischen Anpassung. Die Richtlinie könnte zum Wendepunkt für das Eigengeschäft im Payment werden.
Dennis Kasten ist Leiter Business Partner bei der Teambank.