Die neue Lösung Risk Signals von Tink kann Zahlungs- und Betrugsrisiken anhand von Kontodaten und Transaktionsinformationen präzise bewerten. Die Risiko-Engine kommt bei Adyen, einem der weltweit größten Zahlungsdienstleister, bereits zum Einsatz. Durch Echtzeit-Risikoprüfungen während einer Transaktion soll die Zahlungsmethode ein hohes Maß an Sicherheit und Zuverlässigkeit bieten.
(Bild: Murrstock/Adobe Stock)
Tink, Lösungsanbieter im Open-Banking-Bereich, hat die regelbasierte Risiko-Engine „Risk Signals“ vorgestellt. Die Lösung ermöglicht Echtzeit-Prüfungen in ganz Europa und minimiert gleichzeitig die mit SEPA-Zahlungen verbundenen Risiken. In einigen europäischen Märkten kann die Abwicklung von Banküberweisungen bis zu drei Tage dauern, entsprechend spät geht das Geld auf dem Zielkonto ein. Aber kaum ein Verbraucher will auf die Bestätigung seines Auftrags warten, wenn er etwa auf einen Service zugreift oder Geld auf ein Konto überweist.
Die Unternehmen stehen daher vor einem Dilemma: Entweder bieten sie eine sofortige Zahlung an und übernehmen das damit verbundene Risiko. Oder sie warten, bis die Zahlung abgewickelt ist und verlieren dadurch möglicherweise Kunden. Mit der Einführung der neuen Produktfunktion Risk Signals von Tink müssen sich Unternehmen nicht mehr zwischen einem schnellen Checkout und geringem Risiko entscheiden. Während der Kunde den Zahlungsvorgang durchläuft, bewertet die Produktfunktion die Transaktion innerhalb von Sekunden, ohne dabei die Nutzerfreundlichkeit einzuschränken.
Zahlungsmethode: Minimierung von Betrugsversuchen
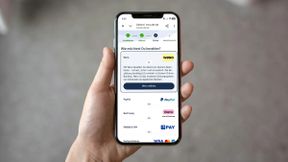
Nach Zustimmung des Verbrauchers nutzt Risk Signals Informationen aus Konten, Guthaben und Transaktionen, um präzise Risikoentscheidungen zu treffen und Betrug zu minimieren. Diese Überprüfungen finden unauffällig im Hintergrund während des Bezahlvorgangs statt. Tink ist an alle paneuropäischen Banken angeschlossen. Dadurch bietet Risk Signals eine sichere, schnelle und umsatzstarke Zahlungsmethode beim Checkout, insbesondere in Märkten ohne Echtzeitabwicklung.
Risk Signals umfasst eine Reihe von Risikoprüfungen, die sich individuell an jede Bank und jeden Markt anpassen lassen. Die Funktionen im Einzelnen:
Live-Kontostand: Überprüfung der Liquidität eines Nutzers mithilfe aktueller Guthabeninformationen, einschließlich Überziehungsmöglichkeiten, Kreditlinien und vorgemerkten Abbuchungen.
Transaktionshistorie: Beurteilung des Betrugsrisikos aufgrund aktueller Transaktionen und früherer nicht ausgeführter Buchungen.
Velocity Checks: Verdächtige Transaktionen werden gekennzeichnet.
Implementierung von Risk Signals innerhalb einer Woche
Tink führt die neue Produktfunktion Risk Signals zunächst in Deutschland ein und rollt die Lösung anschließend in ganz Europa aus. Der Zahlungsdienstleister Adyen nutzt die Lösung bereits. Die vollständige Implementierung von Risk Signals erfolgt im Durchschnitt innerhalb einer Woche und erfordert keine aktive Beteiligung des Kunden. Da die Lösung als Service konfiguriert und aktiviert ist, lässt sie sich beim Kunden unkompliziert integrieren.
Dirk Jan Meijers, Payment Partnerships Lead Europe bei Adyen, kommentiert: „Mit Risk Signals verbessert Tink das Zahlungsumfeld des Open Banking, insbesondere in wichtigen Märkten wie Deutschland. Durch die Nutzung der Echtzeit-Risikoanalyse während des Zahlungsvorgangs können wir eine Zahlungsoption anbieten, die für ein hohes Maß an Sicherheit und Zuverlässigkeit sorgt und perfekt auf die Erwartungen von Händlern und Käufern abgestimmt ist.“
Zahlungsmethode mit schnellem Checkout und Risikominimierung
Thomas Gmelch, Director Payments Sales DACH bei Tink , erläutert: „Risk Signals ist eine ideale Ergänzung für Unternehmen, die eine sichere und schnelle Zahlungsmethode anbieten wollen, insbesondere in Märkten ohne Echtzeitabwicklung wie Deutschland. Mit Risk Signals von Tink gehört der Kompromiss zwischen einem schnellen Checkout und der Risikominimierung der Vergangenheit an. Das Produkt wird bereits von Zahlungsdienstleistern wie Adyen genutzt. Risk Signals, bereits bei PSPs wie Adyen im Einsatz, verwendet mit der Zustimmung der Endverbraucher deren Kontodaten, Kontostände und Transaktionen, um Betrug zu verhindern. Damit profitieren Händler als auch Verbraucher von einem hervorragenden Erlebnis.“
Tink ist Open-Banking-Anbieter, mit dessen Lösungen Banken, Fintechs und Händler datengesteuerte Finanzdienstleistungen entwickeln können – sei es bei Account-to-Account-Zahlungen, beim Onboarding neuer Kunden, für bessere Kreditentscheidungen oder bei der Entwicklung von Tools für das Finanzmanagement. Die Tochtergesellschaft von Visa verfügt über mehr als 6.000 Anbindungen an Banken und kann so Hunderte Millionen Menschen in 18 Märkten bedienen.
Stand: 16.12.2025
Es ist für uns eine Selbstverständlichkeit, dass wir verantwortungsvoll mit Ihren personenbezogenen Daten umgehen. Sofern wir personenbezogene Daten von Ihnen erheben, verarbeiten wir diese unter Beachtung der geltenden Datenschutzvorschriften. Detaillierte Informationen finden Sie in unserer Datenschutzerklärung.
Einwilligung in die Verwendung von Daten zu Werbezwecken
Ich bin damit einverstanden, dass die WIN-Verlag GmbH & Co. KG, Chiemgaustraße 148, 81549 München einschließlich aller mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen (im weiteren: Vogel Communications Group) meine E-Mail-Adresse für die Zusendung von redaktionellen Newslettern nutzt. Auflistungen der jeweils zugehörigen Unternehmen können hier abgerufen werden.
Der Newsletterinhalt erstreckt sich dabei auf Produkte und Dienstleistungen aller zuvor genannten Unternehmen, darunter beispielsweise Fachzeitschriften und Fachbücher, Veranstaltungen und Messen sowie veranstaltungsbezogene Produkte und Dienstleistungen, Print- und Digital-Mediaangebote und Services wie weitere (redaktionelle) Newsletter, Gewinnspiele, Lead-Kampagnen, Marktforschung im Online- und Offline-Bereich, fachspezifische Webportale und E-Learning-Angebote. Wenn auch meine persönliche Telefonnummer erhoben wurde, darf diese für die Unterbreitung von Angeboten der vorgenannten Produkte und Dienstleistungen der vorgenannten Unternehmen und Marktforschung genutzt werden.
Meine Einwilligung umfasst zudem die Verarbeitung meiner E-Mail-Adresse und Telefonnummer für den Datenabgleich zu Marketingzwecken mit ausgewählten Werbepartnern wie z.B. LinkedIN, Google und Meta. Hierfür darf die Vogel Communications Group die genannten Daten gehasht an Werbepartner übermitteln, die diese Daten dann nutzen, um feststellen zu können, ob ich ebenfalls Mitglied auf den besagten Werbepartnerportalen bin. Die Vogel Communications Group nutzt diese Funktion zu Zwecken des Retargeting (Upselling, Crossselling und Kundenbindung), der Generierung von sog. Lookalike Audiences zur Neukundengewinnung und als Ausschlussgrundlage für laufende Werbekampagnen. Weitere Informationen kann ich dem Abschnitt „Datenabgleich zu Marketingzwecken“ in der Datenschutzerklärung entnehmen.
Falls ich im Internet auf Portalen der Vogel Communications Group einschließlich deren mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen geschützte Inhalte abrufe, muss ich mich mit weiteren Daten für den Zugang zu diesen Inhalten registrieren. Im Gegenzug für diesen gebührenlosen Zugang zu redaktionellen Inhalten dürfen meine Daten im Sinne dieser Einwilligung für die hier genannten Zwecke verwendet werden.
Recht auf Widerruf
Mir ist bewusst, dass ich diese Einwilligung jederzeit für die Zukunft widerrufen kann. Durch meinen Widerruf wird die Rechtmäßigkeit der aufgrund meiner Einwilligung bis zum Widerruf erfolgten Verarbeitung nicht berührt. Um meinen Widerruf zu erklären, kann ich als eine Möglichkeit das unter https://kontakt.vogel.de/de/win abrufbare Kontaktformular nutzen. Sofern ich einzelne von mir abonnierte Newsletter nicht mehr erhalten möchte, kann ich darüber hinaus auch den am Ende eines Newsletters eingebundenen Abmeldelink anklicken. Weitere Informationen zu meinem Widerrufsrecht und dessen Ausübung sowie zu den Folgen meines Widerrufs finde ich in der Datenschutzerklärung, Abschnitt Redaktionelle Newsletter.